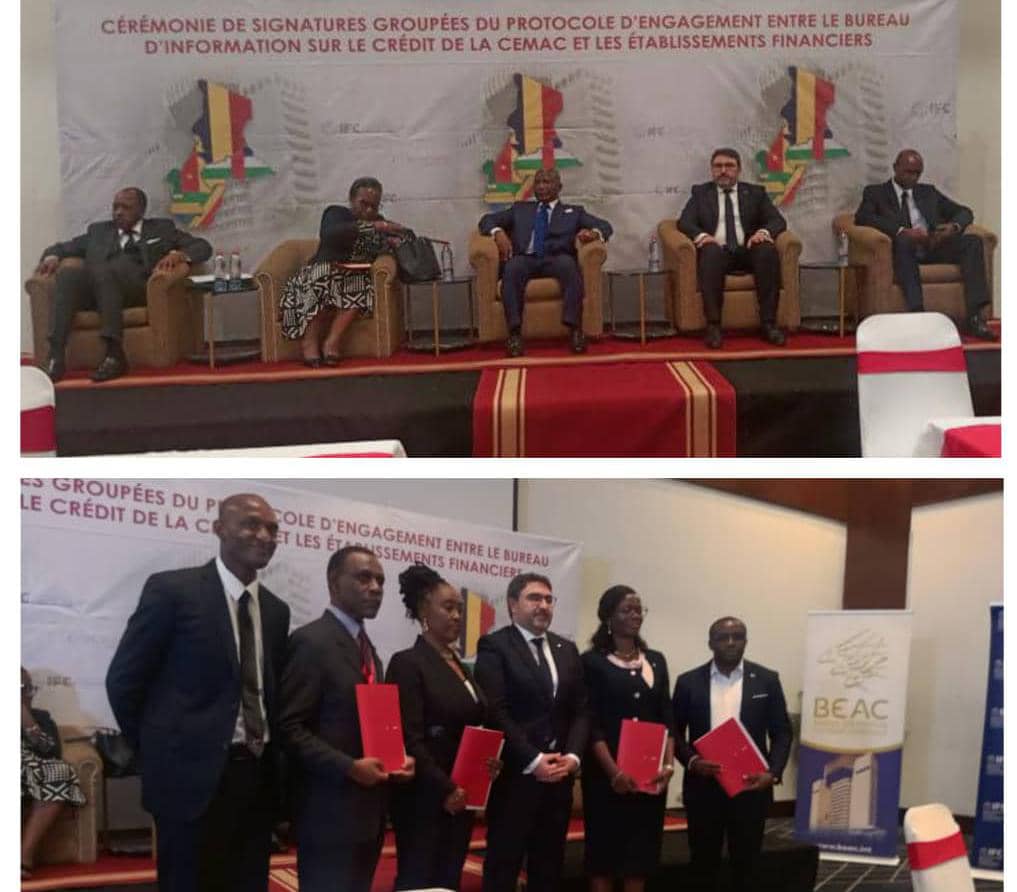
Le 2 février 2026 restera une date charnière pour l’écosystème financier camerounais. En signant officiellement leurs protocoles d’engagement avec le Bureau d’Informations sur le Crédit (BIC), les acteurs bancaires s’arment d’un outil technologique majeur pour briser le plafond de verre du financement et assainir un marché marqué par une insolvabilité préoccupante.
Un front commun contre l’asymétrie d’information
L’asymétrie d’information — cette méconnaissance du profil de risque de l’emprunteur par le prêteur — a longtemps été le principal frein à l’octroi de crédits en zone CEMAC.
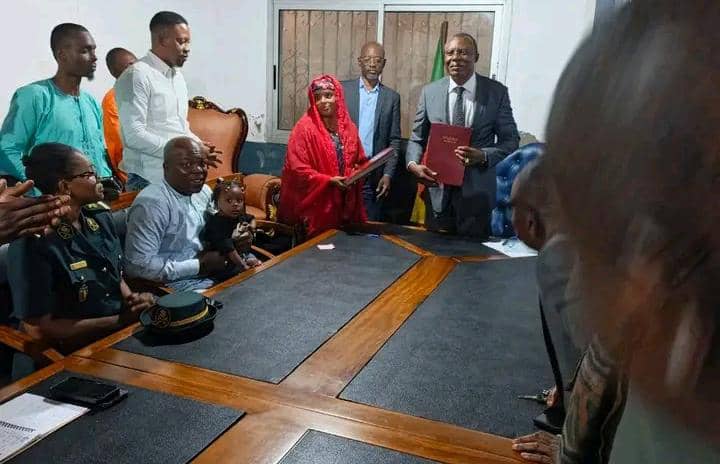
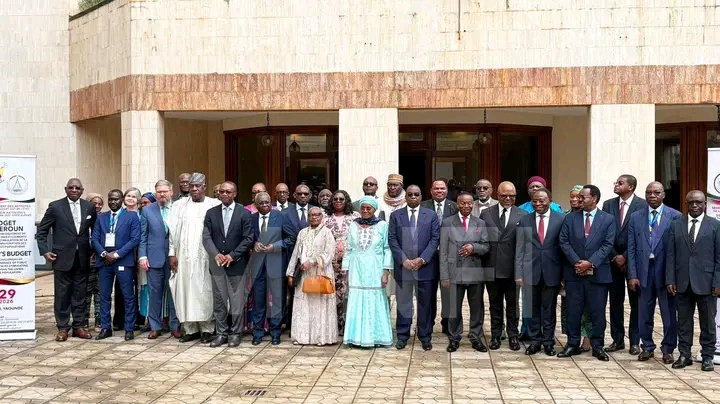
Hier à Yaoundé au Cameroun, la cérémonie de signature groupée entre Creditinfo Central Africa (CICA) et des institutions pionnières comme CCA, UBC, ORIS FINANCE et SCE a marqué la fin de l’ère de la navigation à vue.
Hier à Yaoundé au Cameroun, la cérémonie de signature groupée entre Creditinfo Central Africa (CICA) et des institutions pionnières comme CCA, UBC, ORIS FINANCE et SCE a marqué la fin de l’ère de la navigation à vue.
Le BIC n'est pas qu'une base de données ; c’est une institution qui collecte, traite et commercialise des rapports de solvabilité et des scores de crédit. Pour le Vice-Gouverneur de la BEAC, Michel Dzombala, il s'agit d'une réponse structurelle : « Le bureau de crédit va permettre aux banques de mieux cerner le risque, d’accélérer les décisions et de prévenir le surendettement.
»
»
L’objectif : Diviser par trois le taux de créances en souffrance
Le diagnostic est sans appel : avec un taux de créances en souffrance (MPL) grimpant à 16 % dans la zone CEMAC et 14 % spécifiquement au Cameroun, le secteur financier est sous pression. L'objectif affiché par Philippe Boupda, Directeur Général de CICA, est ambitieux : s'appuyer sur le succès observé en Afrique de l'Ouest (BCEAO) pour ramener ce taux sous la barre des 5 % réglementaires. « Nous voulons battre les records de réduction du coût du risque en moins de dix ans », a-t-il lancé, soulignant que la réussite du dispositif repose sur le principe de réciprocité : les banques sont à la fois les contributrices de données de qualité et les utilisatrices finales des analyses produites.
Les Petites et Moyennes Entreprises (Pme) : Grandes bénéficiaires de la baisse des taux.
Pour les Petites et Moyennes Entreprises, souvent exclues du crédit faute de garanties traditionnelles, le BIC change la donne en créant une « identité financière » basée sur l'historique de paiement. Pierre Kam, Secrétaire Général de l’APPECAM, est formel : « Avec l’amélioration de la qualité de l’information financière, les primes de risques devraient baisser.
Automatiquement, il y aura une baisse sur le coût du crédit pour les PME. »
Automatiquement, il y aura une baisse sur le coût du crédit pour les PME. »
Cette transparence accrue doit permettre une inclusion financière plus large et une stabilité renforcée.
Si les banques et les microfinances se portent mieux grâce à une maîtrise fine du risque, c'est toute l'architecture économique régionale qui gagne en solidité.
Une nouvelle ère pour la croissance régionale
La mise en œuvre opérationnelle du BIC n'est plus une simple vision, mais une réalité actée par les autorités monétaires (MINFI, BEAC) et les associations professionnelles. En transformant la donnée en levier de confiance, le Cameroun, moteur de la CEMAC, engage sa transition vers une économie plus transparente. Le défi est désormais entre les mains des entreprises : alimenter la plateforme avec des données fiables pour que, demain, le crédit ne soit plus un luxe, mais un moteur de développement accessible à tous.
Line TCHAKOUNTE
Commentaires